ARTÍCULO ORIGINAL
TRANSMISIÓN DE LA POLÍTICA MONETARIA EN UNA ECONOMÍA PEQUEÑA Y ABIERTA: EVIDENCIA DE PARAGUAY MEDIANTE MODELOS AUTORREGRESIVOS VECTORIALES
Monetary policy transmission in a small open economy: evidence from Paraguay using vector autoregressive models
Virgilio Noel Benitez Brítez
Universidad Nacional de Itapúa, Encarnación, Paraguay.
ORCID: https://orcid.org/0000-0002-7707-2753
Autor de correspondencia: vnbenitez@facea.uni.edu.py
Richard Tadeo Zarza Melgarejo
Universidad Católica Ntra. Sra. de la Asunción, Campus Itapúa, Paraguay.
ORCID: https://orcid.org/0009-0006-0033-9014
Resumen
El presente estudio analiza la relación dinámica entre la tasa de política monetaria (TPM), la inflación y el crecimiento económico en Paraguay durante el período 2017-2024. La investigación adopta un enfoque cuantitativo, con diseño no experimental y longitudinal, mediante el análisis de 29 observaciones trimestrales obtenidas de las series oficiales del Banco Central del Paraguay. Se estimaron modelos de vectores autorregresivos (VAR) y se aplicaron pruebas de causalidad de Granger, funciones de impulso-respuesta y descomposición de la varianza del error de pronóstico. Los resultados no evidenciaron causalidad estadísticamente significativa de la TPM sobre la inflación ni sobre el crecimiento económico. Asimismo, las funciones de impulso-respuesta mostraron patrones variables según el horizonte temporal, con respuestas cuyos intervalos de confianza incluyeron el cero en prácticamente todos los períodos analizados. Estos hallazgos no permiten establecer una relación dinámica estadísticamente significativa entre las variables estudiadas, aunque tampoco descartan la existencia de mecanismos de transmisión monetaria. La interpretación de los resultados debe considerar el reducido tamaño de la muestra, las limitaciones de los modelos bivariados y la posible influencia de otros factores macroeconómicos. Se concluye que la evidencia obtenida es compatible con una transmisión monetaria difícil de identificar estadísticamente en el período analizado, lo que justifica profundizar el estudio mediante modelos que incorporen variables adicionales.
Palabras clave: Política monetaria; Inflación; Crecimiento económico; Paraguay.
Abstract
This study analyzes the dynamic relationship among the monetary policy rate (TPM), inflation, and economic growth in Paraguay during the 2017–2024 period. The research adopts a quantitative approach with a non-experimental, longitudinal design, through the analysis of 29 quarterly observations obtained from the official series of the Central Bank of Paraguay. Vector autoregressive (VAR) models were estimated, and Granger causality tests, impulse-response functions, and forecast error variance decomposition were applied. The results showed no statistically significant causality from the TPM on either inflation or economic growth. Likewise, the impulse-response functions showed variable patterns depending on the time horizon, with responses whose confidence intervals included zero in practically all the periods analyzed. These findings do not allow for establishing a statistically significant dynamic relationship among the studied variables, although they do not rule out the existence of monetary transmission mechanisms either. The interpretation of the results must consider the small sample size, the limitations of the bivariate models, and the potential influence of other macroeconomic factors. It is concluded that the evidence obtained is compatible with a monetary transmission that is difficult to identify statistically in the analyzed period, which justifies further study using models that incorporate additional variables.
Keywords: Monetary policy; Inflation; Economic growth; Paraguay.
Introducción
Problema
La pandemia de COVID-19 reavivó el debate sobre la capacidad de la política monetaria para controlar la inflación y estimular la actividad económica. Con un uso limitado de la política fiscal, predominó la política monetaria y los bancos centrales proveyeron liquidez a los bancos comerciales. En México, esa respuesta encontró límites por problemas de transmisión y porque los principales problemas eran externos al país (Duarte Rivera, 2023). En la zona del euro, la respuesta incluyó medidas no convencionales (Aguilar et al., 2020). Para México, la estimación de la tasa neutral indicó que la tasa real podía descender a 0,1 % y la nominal a 3,1 %, lo que daba margen para estimular la economía durante algunos años tras la crisis (Sánchez Vargas & López-Herrera, 2020).
En América Latina, Brasil, Chile, Colombia, México y Perú son las economías con mayor experiencia bajo metas de inflación (Quintero-Otero, 2015). El balance es desigual. Entre 2003 y 2020, solo el Banco Central de Chile se mantuvo dentro de su banda de tolerancia, mientras que Brasil, Colombia y México promediaron por encima de su límite superior; los autores sostienen además que los bancos centrales de la región sacrificaron crecimiento y empleo para preservar la estabilidad de precios (Aceves Mejía & Absalón Copete, 2023).
En Paraguay, el Banco Central (BCP) tiene como objetivos la estabilidad de precios, para mantener el bienestar de las personas, y la inclusión de los individuos en el sistema financiero (Banco Central del Paraguay, 2023). El BCP anunció su régimen de metas de inflación en mayo de 2011 y fijó una meta de 4 % con una tolerancia de ±2 puntos porcentuales desde 2017 (Banco Central del Paraguay, s. f.). Es una economía pequeña y abierta, con tipo de cambio flexible y alta dolarización financiera: en 2023 los depósitos en moneda extranjera representaron 41,2 % de los depósitos del sector privado y, en 2022, los préstamos en moneda extranjera fueron 45,9 % del total (International Monetary Fund [IMF], 2024).
En Paraguay, la tasa de política monetaria constituye el principal instrumento del Banco Central para controlar la inflación. Sin embargo, su relación con los precios y el crecimiento económico puede estar condicionada por la dolarización financiera, las fluctuaciones del tipo de cambio y los choques externos. Durante el período 2017-2024, la pandemia, las sequías y las variaciones de los precios internacionales coincidieron con importantes ajustes de la tasa de política monetaria, lo que plantea la necesidad de examinar su relación con la inflación y el crecimiento económico.
Entre 2017 y el primer trimestre de 2024, Paraguay experimentó importantes cambios en su política monetaria. La TPM se redujo de 5,5 % a 0,75 % en 2020, subió hasta 8,5 % en 2022 y descendió a 6,25 % en el primer trimestre de 2024. En el mismo período, la inflación pasó de 2,2 % en 2020 a 8,1 % en 2022 y a 3,7 % en 2023, y el crecimiento anual osciló entre −0,8 % y 4,8 %. Estos cambios permiten examinar la relación dinámica entre la TPM, la inflación y el crecimiento económico durante el período estudiado.
Pese a ello, la evidencia dinámica sobre la transmisión monetaria en Paraguay con información posterior a la pandemia es escasa en la literatura revisada. Los estudios comparados disponibles se concentran en economías mayores de la región. A partir de estos antecedentes, se plantea la siguiente pregunta: ¿Qué relación dinámica existe entre las variaciones de la tasa de política monetaria, la inflación y el crecimiento económico en Paraguay durante el período 2017-2024? Dos preguntas derivadas la precisan: ¿la variación de la TPM antecede, en el sentido de Granger, a la variación de la inflación y del crecimiento económico? y ¿cómo responden la inflación y el crecimiento a un choque de la TPM en distintos horizontes?
Este trabajo aporta evidencia empírica sobre la relación entre la tasa de política monetaria, la inflación y el crecimiento económico en Paraguay durante 2017-2024, un período que incluye los ajustes monetarios realizados durante y después de la pandemia. Los resultados se discuten a partir de investigaciones previas sobre la transmisión monetaria en América Latina.
El artículo se organiza así. La sección siguiente presenta los objetivos y el marco teórico, que se estructura en tres debates. Luego se describe la metodología. Los resultados se reportan en desde lo cuantitativo, y la discusión los interpreta y compara con la literatura. El artículo cierra con las conclusiones y las recomendaciones.
Objetivos
Objetivo general. Analizar la relación dinámica entre la tasa de política monetaria, la inflación y el crecimiento económico en Paraguay durante el período 2017-2024, mediante modelos de vectores autorregresivos (VAR).
Objetivos específicos. (1) Examinar la capacidad predictiva de las variaciones de la tasa de política monetaria sobre la inflación y el crecimiento económico mediante pruebas de causalidad de Granger. (2) Analizar las respuestas dinámicas estimadas de la inflación y del crecimiento económico ante variaciones de la tasa de política monetaria mediante funciones de impulso-respuesta. (3) Estimar la participación de las variaciones de la tasa de política monetaria en la varianza del error de pronóstico de la inflación y del crecimiento económico.
Marco teórico
La relación entre política monetaria, inflación y crecimiento es compleja y está en disputa. Se examinan perspectivas que van desde la efectividad de las medidas monetarias en economías en desarrollo hasta el impacto de la tasa de interés en economías avanzadas. Para evitar una enumeración de estudios por país, la literatura se organiza en tres debates: si la política monetaria controla la inflación, cómo opera el mecanismo de transmisión y si funciona igual en las economías emergentes. Un cuarto apartado describe el marco institucional paraguayo.
Debate 1. ¿La política monetaria controla la inflación y el crecimiento económico?
La posición monetarista otorga al banco central la tarea de controlar la inflación. Friedman (1968) sostuvo que la política monetaria no puede fijar de forma permanente variables reales como el desempleo o el producto y que sus efectos sobre los precios operan con rezagos. Esa lógica guio durante décadas a los bancos centrales: en Colombia, por ejemplo, la creación de dinero secundario se consideró importante y el banco central se centró en la regulación y el control de la oferta monetaria (Avella Gómez, 2023). Si los efectos solo aparecen tras un período razonable, la evidencia debe leerse con horizontes largos. En la economía mexicana, los efectos de la política monetaria se observan de forma significativa solo después de un año y su impacto completo aparece en el segundo año (Ludlow Wiechers & León León, 2008).
La escuela monetarista señala que, al utilizar la tasa de interés para controlar la inflación, sostener el pleno empleo y lograr la estabilidad financiera, el banco central enfrenta una realidad compleja. En ella, la política monetaria genera tensiones en los resultados de los distintos agentes económicos y desestima la visión microeconómica sobre la mala evaluación del riesgo por parte de los bancos comerciales. (Combita Mora & Ortiz Sierra, 2023). En Europa, algunos se preguntan por qué políticos y economistas de ideas progresistas, que rechazaron a los monetaristas, comenzaron a promover políticas monetarias restrictivas alineadas con esa doctrina (Simonazzi, 2023). El propio Banco de México combina dos enfoques: uno clásico, que prioriza el control de la inflación y la trata como un fenómeno monetario, y otro ecléctico, que reconoce causas no monetarias, como los ciclos económicos, la demanda de bienes y el mercado laboral (Contreras Sosa, 2014).
Las posiciones keynesianas y poskeynesianas cuestionan el control de la inflación a través de la tasa. Un análisis econométrico para Brasil muestra que la inflación es débilmente elástica a los cambios en la tasa de política, por lo que el beneficio de subirla es pequeño frente a sus costos: menor actividad, apreciación de la moneda y mayor deuda pública (Modenesi & de Araujo, 2013). Desde la perspectiva heterodoxa, una tasa más baja no eleva la actividad ni el crédito, porque el consumo depende del ingreso y la inversión de las expectativas de ganancia (Orlik, 2014). En una economía abierta, la tasa de interés opera de manera independiente y el banco central carece de influencia directa sobre ella, de modo que la política monetaria sirve para regular precios y no para estimular el desarrollo (Romero, 2014). Los costos sociales también importan: en Venezuela, una política monetaria restrictiva provocó deterioro social por el aumento del desempleo y de la pobreza, y el sector productivo no pudo frenar la caída del poder adquisitivo (Riutort, 2001).
Desde la economía política, los bancos centrales son instituciones poderosas cuyas políticas no son neutrales: algunos agentes ganan y otros pierden, y se requiere una sociedad que regule y controle ese poder, mientras crece el número de agentes que desconfían de estas élites (Rochon & Vallet, 2023). Se señala además una supremacía de los presidentes de bancos centrales sobre los responsables de la política fiscal, con gobiernos convertidos en acreedores de los bancos centrales, lo que ha generado inestabilidad financiera, más crisis, bajo crecimiento y mayor desigualdad (Capraro et al., 2023). Frente a estas críticas, la práctica actual de los bancos centrales descansa en el enfoque neokeynesiano de reglas de política y gestión de expectativas (Taylor, 1993; Woodford, 2003), en el que la tasa responde a las brechas de inflación y de producto. Ese enfoque implica que la tasa es endógena a la coyuntura, una idea central para interpretar la evidencia empírica de este artículo.
Debate 2. ¿Cómo opera el mecanismo de transmisión?
La literatura identifica varios canales por los que la tasa de política llega a precios y producto: el canal de la tasa de interés, el del crédito, el cambiario y el de precios de activos (Mishkin, 1996). El canal del crédito destaca que la política monetaria altera la prima de financiamiento externo y, con ella, el crédito bancario y los balances de empresas y hogares (Bernanke & Gertler, 1995). El canal de costos añade que una tasa más alta encarece el capital de trabajo y puede elevar los precios en el corto plazo (Barth & Ramey, 2001).
La importancia relativa de los canales varía entre países. Para Chile, Brasil, Colombia, Perú y México, un VAR estructural muestra que el canal de la tasa de interés es el más importante en los cinco casos, que el canal cambiario pesa sobre todo en México y que los canales de crédito son relevantes sobre todo en Perú (Quintero-Otero, 2015). El mismo estudio concluye que un choque de política monetaria tiene efectos significativamente mayores sobre la actividad en México y Perú. Los tiempos también difieren: los impactos son más rápidos en México, donde se observan 7 meses después del cambio de tasa, y más lentos en Colombia, donde aparecen 2,5 años después. En un horizonte corto, la oferta monetaria puede alterar la economía: el PIB tiende a aumentar durante los primeros nueve meses posteriores a un choque monetario y luego se estabiliza, de modo que la política monetaria sirve para intervenir en los ciclos y no como política de crecimiento de largo plazo (Giraldo, 2003). Para Chile, los VAR muestran que el efecto de la política sobre producto y precios cambió a lo largo de una década (Mies et al., 2002).
La herramienta empírica dominante para medir estos efectos es el VAR (Sims, 1980), y su uso exige cautela. Cuando el banco central reacciona a información sobre inflación futura que el modelo no incluye, la respuesta estimada de los precios a un aumento de la tasa puede ser positiva en el corto plazo, el llamado enigma de los precios (Sims, 1992). El canal de costos ofrece una explicación alternativa (Barth & Ramey, 2001). Por eso, el signo de las respuestas de corto plazo debe discutirse junto con la regla de reacción del banco central.
Debate 3. ¿Funciona igual en las economías emergentes?
Las economías emergentes enfrentan restricciones adicionales, y la evidencia sobre inflación y crecimiento es discutida. Existe una relación positiva entre crecimiento e inflación a niveles moderados, y los bancos centrales latinoamericanos han sacrificado crecimiento y empleo para mantener la estabilidad de precios; ello no implica un uso discrecional de política expansiva, sino una mayor tolerancia a la inflación (Aceves Mejía & Absalón Copete, 2023). Otra lectura apunta a una relación negativa entre crecimiento e inflación. Un modelo de corrección de errores para Brasil encuentra un coeficiente de ajuste positivo para los desequilibrios del PIB, lo que señala una tendencia a aumentar el PIB en el corto plazo, y concluye que las autoridades deben cuidar a la vez la estabilidad de precios y el crecimiento (Costa dos Santos et al., 2015).
Un modelo de decisiones de política para México sugiere que la política monetaria puede relajarse para promover el crecimiento mientras la expectativa de crecimiento esté por debajo de 4 % y la inflación se mantenga entre 3 % y 4 %. Esa relajación abarata el crédito para consumo e inversión, estimula la demanda interna y aumenta la competitividad externa por la depreciación de la moneda. Si la depreciación es excesiva, encarece los bienes importados y eleva el riesgo inflacionario, y entonces conviene subir las tasas, porque muchos economistas consideran que la inflación es un problema mayor que la desaceleración, ya que afecta sobre todo el poder adquisitivo de los hogares (Téllez-León & Venegas-Martínez, 2013). En Estados Unidos, algunos sostienen que la política monetaria evitó la deflación, restauró el mercado de valores y generó un leve crecimiento, aunque se reconoce que es lenta y muy costosa para cambiar la situación durante las recesiones (Orlik, 2017).
Las economías pequeñas y abiertas enfrentan además el llamado miedo a flotar: aun con tipo de cambio flexible, las autoridades limitan sus fluctuaciones por el traspaso a precios y por los descalces de monedas en los balances (Calvo & Reinhart, 2002). La evidencia sobre si las metas de inflación mejoran el desempeño en economías emergentes se examina en Mishkin y Schmidt-Hebbel (2007). Las políticas monetarias, además, abarcan un espectro más amplio que ajustar tasas: en Europa se adoptaron medidas no convencionales, con tasas que llegaron a ser cero y en algunos casos negativas, convertidas en la nueva normalidad de la política monetaria (Aguilar et al., 2020), y el Banco Nacional Suizo intervino de forma decisiva para evitar el colapso de Credit Suisse y una posible crisis internacional (Rossi, 2023).
Marco institucional de Paraguay
El BCP adoptó formalmente las metas de inflación en 2011. La meta fue de 5 % con ±2 puntos porcentuales en 2014, de 4,5 % en 2015 y 2016 y de 4 % desde 2017 (Banco Central del Paraguay, s. f.). El instrumento es la TPM. La economía combina apertura comercial, tipo de cambio flexible, una alta proporción de depósitos y préstamos en moneda extranjera y una estructura productiva expuesta al clima y a los precios de las materias primas (IMF, 2024). Esos rasgos pueden debilitar los canales de tasa y de crédito y volver más importantes los choques de oferta, tal como lo sugieren los debates anteriores. Según el FMI, la rápida desinflación de 2023 se debió en buena medida a la caída de los precios agrícolas y energéticos, trasladada a los precios internos, y a una política monetaria restrictiva (IMF, 2024).
Metodología
Diseño
El estudio es no experimental y longitudinal, basado en series de tiempo trimestrales. No se manipulan variables: se observan las decisiones de política monetaria del BCP y la evolución de la inflación y del crecimiento económico, y se evalúa su relación dinámica.
Enfoque
La investigación tiene un enfoque cuantitativo, basado en el análisis econométrico de series temporales entre los periodos 2017 y primer trimestre de 2024 de la base de datos del Banco Central del Paraguay.
Alcance
El estudio tiene un alcance descriptivo y analiza la relación dinámica entre las variaciones de la TPM, la inflación y el crecimiento económico, así como la capacidad predictiva de la TPM sobre estas dos últimas variables.
Población, muestra, muestreo
Se trabajó con series trimestrales del primer trimestre de 2017 al primer trimestre de 2024, con un total de 29 observaciones. El período incluye años de crecimiento económico relativo (2017, 2018, 2021 y 2023) y años de crecimiento prácticamente nulo o negativo (2019, 2020 y 2022), además del primer trimestre de 2024.
Durante estos años, la TPM experimentó importantes variaciones, desde las reducciones aplicadas durante la pandemia hasta el endurecimiento de la política monetaria ante el aumento de la inflación entre 2021 y 2022. Desde 2017 rige una meta de inflación del 4 % con una tolerancia de ±2 puntos porcentuales (Banco Central del Paraguay, s. f.), lo que permite analizar el período sin cambios en la meta establecida. La muestra también comprende los años posteriores a la pandemia, poco abordados en la literatura revisada.
Técnicas e instrumentos (validación)
Los datos provienen de las series oficiales del Banco Central del Paraguay. El procesamiento y la estimación se realizaron con el software estadístico R. Las técnicas fueron: (a) pruebas de raíz unitaria de Dickey y Fuller aumentada (Dickey & Fuller, 1979) en tres especificaciones (sin constante ni tendencia, con deriva y con tendencia); (b) pruebas de causalidad de Granger (Granger, 1969); (c) selección del número de rezagos con los criterios AIC, HQ, SC y FPE; (d) estimación de modelos VAR (Sims, 1980; Lütkepohl, 2005); (e) funciones de impulso-respuesta ortogonalizadas con bandas de confianza bootstrap de 95 % y 100 replicaciones; y (f) descomposición de la varianza del error de pronóstico (FEVD).
Para la validación del modelo se realizaron pruebas de estabilidad mediante las raíces del polinomio característico, de autocorrelación serial, entre ellas la de Box-Ljung, de normalidad de los residuos mediante la prueba de Jarque-Bera y de heterocedasticidad mediante la prueba ARCH multivariante.
Variables / Categorías
Se emplearon tres variables trimestrales para el período 2017-2024 (Tabla 1). Las evaluaciones se realizaron por separado en dos modelos: el primero incluye la TPM y la inflación; el segundo, la TPM y el crecimiento económico.
Tabla 1
Variables del estudio
|
Variable |
Definición y unidad |
Transformación |
Fuente |
|
Inflación |
Inflación general, promedio por trimestre (índice general de precios) |
Logaritmo y primera diferencia |
BCP |
|
Tasa de política monetaria (TPM) |
Tasa de interés de política monetaria, en porcentaje |
Logaritmo y primera diferencia |
BCP |
|
Crecimiento económico |
Producto Interno Bruto trimestral, a precios corrientes, en millones de guaraníes |
Logaritmo y primera diferencia |
BCP |
Nota. BCP = Banco Central del Paraguay. Elaboración propia.
Tratamiento de datos
Los datos fueron procesados en R. Inicialmente, se aplicaron logaritmos naturales a las series y se realizaron pruebas de Dickey-Fuller aumentada (ADF) para examinar su estacionariedad. Posteriormente, se calcularon las primeras diferencias logarítmicas. En el caso del índice general de precios, esta transformación permite aproximar la inflación trimestral; para el PIB, representa su variación respecto al trimestre anterior. En cuanto a la TPM, expresa cambios relativos de la tasa y no variaciones en puntos porcentuales.
Se estimaron dos modelos VAR por separado: uno entre la TPM y la inflación, con siete rezagos, y otro entre la TPM y el crecimiento económico, con ocho. Para examinar el número de rezagos se utilizaron los criterios AIC, HQ, SC y FPE, aunque sus resultados no fueron coincidentes en todas las especificaciones. También se aplicaron pruebas de causalidad de Granger en ambas direcciones y se calcularon las funciones de impulso-respuesta y la descomposición de la varianza del error de pronóstico.
Una dificultad de las estimaciones es la cantidad de rezagos en relación con el tamaño de la muestra. De las 29 observaciones iniciales, quedaron 21 para el modelo de inflación y 20 para el de crecimiento económico. Esto dejó seis y tres grados de libertad residuales por ecuación, respectivamente, lo que afecta la precisión de las estimaciones y la potencia de las pruebas estadísticas. También debe considerarse que los resultados de las funciones de impulso-respuesta y de la descomposición de la varianza dependen del orden de las variables. Por tanto, los resultados no deben interpretarse como efectos causales estructurales y la falta de significancia estadística no demuestra que las relaciones examinadas sean inexistentes.
¿Por qué un VAR y no otros modelos?
Se eligió el modelo VAR por su capacidad para analizar la relación dinámica entre variables que pueden influirse mutuamente (Sims, 1980; Lütkepohl, 2005). Se trabajó con dos modelos separados, uno para la TPM y la inflación y otro para la TPM y el crecimiento económico. Esta elección permite estudiar sus respuestas a lo largo del tiempo, aunque no distingue los canales específicos de transmisión monetaria ni los efectos de otros factores macroeconómicos.
¿Por qué datos trimestrales? La frecuencia trimestral es la de las cuentas nacionales trimestrales que sustentan la serie de PIB; las demás variables se agregaron a esa frecuencia como promedios del trimestre. ¿Por qué 29 observaciones? No se afirma que sean suficientes en sentido asintótico. Son todas las observaciones del período con una meta de inflación homogénea y con información posterior a la pandemia; ampliar la muestra hacia atrás mezclaría metas distintas y reduciría la comparabilidad. Por la escasez de grados de libertad, las conclusiones deben leerse como evidencia exploratoria, y la ausencia de significancia como ausencia de evidencia y no como evidencia de ausencia.
Aspectos éticos
El estudio utiliza exclusivamente datos secundarios, agregados y de acceso público, publicados por el Banco Central del Paraguay. No involucra personas, datos personales ni intervenciones, por lo que no requirió aprobación de un comité de ética ni consentimiento informado. Las fuentes se citan.
Resultados
Estadísticos descriptivos
Con los años seleccionados se obtuvieron 29 observaciones, todas extraídas del Banco Central del Paraguay (Tabla 2). La inflación general promedio trimestral tuvo un valor mínimo de 96,82, un máximo de 131,47 y una media de 111,20. La TPM tuvo un mínimo de 0,75 %, un máximo de 8,5 % y una media de 4,88 % en el período estudiado. El PIB tuvo un mínimo de 52.713.956 millones de guaraníes, un máximo de 84.537.561 millones y un promedio de 65.086.488 millones.
Tabla 2
Estadísticos descriptivos de las variables (n = 29)
|
Variable |
Mínimo |
Máximo |
Media |
|
Inflación general promedio trimestral |
96,82 |
131,47 |
111,20 |
|
Tasa de política monetaria (%) |
0,75 |
8,5 |
4,88 |
|
PIB (millones de guaraníes) |
52.713.956 |
84.537.561 |
65.086.488 |
Nota. Elaboración propia con datos del Banco Central del Paraguay.
Raíces unitarias
Se aplicó el logaritmo a la inflación y luego la prueba ADF en tres especificaciones (Tabla 3). Para la inflación, el estadístico fue 2,36 sin constante ni tendencia, 2,039 con deriva y −1,6 con tendencia. En los tres casos supera los valores críticos, de modo que no se rechaza la raíz unitaria y la serie no es estacionaria. Para la TPM en logaritmos, el estadístico fue −1,03 sin constante ni tendencia y −2,0255 con tendencia, ambos mayores que sus valores críticos, y −10,6 con deriva, menor que ellos. Los resultados para la TPM son entonces mixtos: dos de tres especificaciones no rechazan la raíz unitaria.
Para el crecimiento económico, el estadístico fue 1,49 sin constante ni tendencia y 0,16 con deriva, ambos mayores que los valores críticos, y −4,155 con tendencia, apenas menor que el valor crítico de −4,15 al 1 %. La serie de crecimiento requiere una diferencia y el resultado con tendencia es marginal.
Tabla 3
Pruebas de raíz unitaria de Dickey-Fuller aumentada (variables en logaritmos)
|
Variable |
Especificación |
Estadístico ADF |
Valores críticos (1 %, 5 %, 10 %) |
Conclusión |
|
Inflación |
Sin constante ni tendencia |
2,36 |
−2,62; −1,95; −1,61 |
No estacionaria |
|
|
Con deriva |
2,039 |
−3,58; −2,93; −2,60 |
No estacionaria |
|
|
Con tendencia |
−1,6 |
−4,15; −3,50; −3,18 |
No estacionaria |
|
TPM |
Sin constante ni tendencia |
−1,03 |
−2,62; −1,95; −1,61 |
No estacionaria |
|
|
Con deriva |
−10,6 |
−3,58; −2,93; −2,60 |
Estacionaria |
|
|
Con tendencia |
−2,0255 |
−4,15; −3,50; −3,18 |
No estacionaria |
|
Crecimiento económico |
Sin constante ni tendencia |
1,49 |
−2,62; −1,95; −1,61 |
No estacionaria |
|
|
Con deriva |
0,16 |
−3,58; −2,93; −2,60 |
No estacionaria |
|
|
Con tendencia |
−4,155 |
−4,15; −3,50; −3,18 |
Estacionaria (marginal) |
Nota. La hipótesis nula es la existencia de raíz unitaria. Elaboración propia con datos del Banco Central del Paraguay.
Se determinó que la inflación requiere una diferenciación y que la TPM, según el criterio aplicado, no requeriría ninguna. Para equilibrar el orden de integración de ambas series antes de estimar el modelo, se diferenció una vez cada variable. El mismo procedimiento se aplicó al modelo de crecimiento económico.
Modelo 1: política monetaria e inflación
Con las variables diferenciadas se aplicó la prueba de causalidad de Granger bajo las siguientes hipótesis. H0: la TPM no causa la inflación en el sentido de Granger. H1: la TPM causa la inflación en el sentido de Granger. La Tabla 4 muestra que en ninguno de los órdenes evaluados se rechaza H0, con valores p entre 0,2010 y 0,6009. No se encontró evidencia estadísticamente significativa de causalidad de la TPM sobre la inflación en el sentido de Granger. Los órdenes 9 a 12 no se incluyen porque resultan inválidos por coeficientes aliased, que reflejan la escasez de grados de libertad.
Tabla 4
Causalidad de Granger: tasa de política monetaria e inflación
|
Orden |
Res. Df |
Df |
Valor F |
p-valor |
Conclusión |
|
2 |
21 |
−2 |
1,7335 |
0,2010 |
No se rechaza H0 |
|
3 |
18 |
−3 |
1,4054 |
0,2737 |
No se rechaza H0 |
|
4 |
15 |
−4 |
0,9109 |
0,4827 |
No se rechaza H0 |
|
5 |
12 |
−5 |
0,8944 |
0,5150 |
No se rechaza H0 |
|
6 |
9 |
−6 |
0,7880 |
0,6009 |
No se rechaza H0 |
|
7 |
6 |
−7 |
1,1573 |
0,4373 |
No se rechaza H0 |
|
8 |
3 |
−8 |
1,5081 |
0,4023 |
No se rechaza H0 |
Nota. Series en logaritmos y primeras diferencias. Elaboración propia con datos del Banco Central del Paraguay.
Luego se construyó una matriz de series temporales con las diferencias de las variables inflación y TPM. El número óptimo de rezagos es 7 según el criterio FPE y 8 según AIC, HQ y SC. Para el modelo VAR1 se utilizaron 7 rezagos, la opción más parsimoniosa. Los coeficientes estimados se presentan en la Tabla 5.
Tabla 5
Modelo VAR1: tasa de política monetaria e inflación (7 rezagos)
|
Ecuación de la TPM: variable |
Coeficiente |
Variable |
Coeficiente |
|
TPM (l1) |
0,1803283 |
Inflación (l1) |
15,4996864 |
|
TPM (l2) |
−0,4211480 |
Inflación (l2) |
−6,8163041 |
|
TPM (l3) |
−0,1722426 |
Inflación (l3) |
38,2825522 |
|
TPM (l4) |
−0,5998026 |
Inflación (l4) |
7,6288608 |
|
TPM (l5) |
−0,5746571 |
Inflación (l5) |
39,8803926 |
|
TPM (l6) |
−0,6446741 |
Inflación (l6) |
−7,0387109 |
|
TPM (l7) |
−0,2492372 |
Inflación (l7) |
17,9632443 |
|
Constante |
−1,1470803 |
|
|
|
Ecuación de la inflación: variable |
Coeficiente |
Variable |
Coeficiente |
|
TPM (l1) |
−0,0014304 |
Inflación (l1) |
0,13756865 |
|
TPM (l2) |
0,00037024 |
Inflación (l2) |
−0,14871853 |
|
TPM (l3) |
−0,0098028 |
Inflación (l3) |
0,68422855 |
|
TPM (l4) |
−0,0084658 |
Inflación (l4) |
0,56993287 |
|
TPM (l5) |
−0,01512719 |
Inflación (l5) |
0,43522662 |
|
TPM (l6) |
−0,01406489 |
Inflación (l6) |
0,46514282 |
|
TPM (l7) |
−0,01794151 |
Inflación (l7) |
0,18855416 |
|
Constante |
−0,01398346 |
|
|
Nota. TPM = tasa de política monetaria; l = rezago. Variables en logaritmos y primeras diferencias. Elaboración propia con datos del Banco Central del Paraguay.
El modelo VAR1 estimado es estable, ya que todas las raíces del polinomio característico son menores que 1; la de mayor módulo es cercana a 0,98, lo que indica una persistencia elevada. No presenta autocorrelación serial: la prueba correspondiente arrojó un p-valor de 0,2158 y la prueba de Box-Ljung, un p-valor de 0,4902, ambos mayores que 0,05. La prueba de Jarque-Bera (p = 0,53), con sus componentes de asimetría (p = 0,34) y curtosis (p = 0,59), indica que los residuos no presentan problemas de normalidad. La prueba ARCH, con p = 1, muestra homocedasticidad de los residuos.
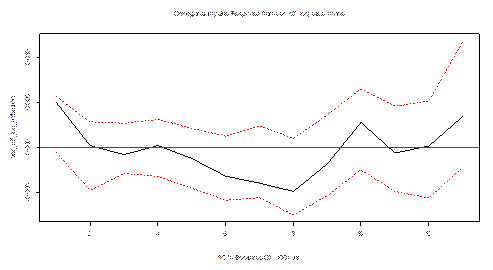
La Figura 1 muestra la respuesta de la inflación a un choque de la TPM. Durante los dos primeros períodos (trimestres), el aumento de la TPM tiende a asociarse con un incremento de la inflación. En el período 3 la inflación desciende y en los períodos 5 y 8 la relación entre ambas variables es negativa: el incremento de la tasa reduce la inflación. En los períodos 10 y 12 la TPM vuelve a asociarse con un aumento de precios. A corto plazo, entonces, el incremento de la TPM se asocia con un aumento de la inflación; en el mediano plazo la respuesta estimada es negativa y, en horizontes posteriores, vuelve a ser positiva.
La Figura 1 también muestra que el impacto no es significativo en varios períodos: las bandas de confianza de 95 % incluyen el cero en prácticamente todos los horizontes. A medida que transcurre el tiempo, el choque de la TPM genera mayor incertidumbre sobre la inflación. El impacto de la TPM es, por tanto, ínfimo y menos predecible con el tiempo.
Figura 1
Impulso (tasa de política monetaria) – Respuesta (inflación)
Nota. Respuesta ortogonalizada con bandas de confianza bootstrap de 95 % (100 replicaciones). Fuente: elaboración propia con datos del Banco Central del Paraguay.
La Figura 2 muestra que la variabilidad de la inflación se explica mayoritariamente por sí misma, con una participación aproximada de entre 55 % y 77 % según el horizonte. La TPM aporta una fracción no despreciable desde el primer horizonte, cercana a 35 %, que disminuye hasta alrededor de 23 % en el horizonte 5 y vuelve a crecer desde el horizonte 6 hasta cerca de 45 % en el horizonte 10. Es decir, desde el horizonte 6 aumenta la participación de las variaciones de la TPM en la varianza del error de pronóstico de la inflación, aunque la interpretación de estas proporciones requiere la cautela que se discute en la sección siguiente.
Figura 2
Descomposición de la varianza de la inflación
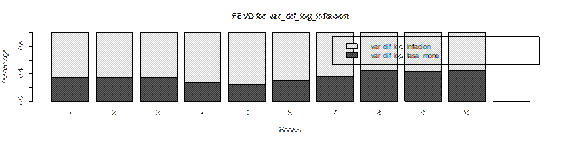
Nota. Lectura aproximada: la barra oscura corresponde a la TPM. Fuente: elaboración propia con datos del Banco Central del Paraguay.
Modelo 2: política monetaria y crecimiento económico
Para evaluar la TPM y el crecimiento económico se dio formato de serie de tiempo a los datos, se aplicó el logaritmo y se calculó cuántas diferencias son necesarias para estacionarizar la serie. La TPM no necesitaría diferencias según el criterio aplicado, mientras que el crecimiento económico requiere una. Las pruebas ADF de la Tabla 3 confirman lo anterior para el crecimiento. Para la TPM, los resultados son los ya expuestos al analizar la inflación: estacionaria con deriva y no estacionaria en las otras dos especificaciones.
Tras la primera diferencia de ambas variables, se evaluó la causalidad de Granger bajo las siguientes hipótesis. H0: la TPM no causa el crecimiento económico en el sentido de Granger. H1: la TPM causa el crecimiento económico en el sentido de Granger. La Tabla 6 muestra que no se encontró evidencia estadísticamente significativa de causalidad de la TPM sobre el crecimiento económico en el sentido de Granger, con valores p entre 0,4101 y 0,9933. Al igual que con la inflación, los órdenes 9 a 12 no se incluyen por errores de coeficientes aliased.
Tabla 6
Causalidad de Granger: tasa de política monetaria y crecimiento económico
|
Orden |
Res. Df |
Df |
Valor F |
p-valor |
Conclusión |
|
1 |
24 |
−1 |
0,7029 |
0,4101 |
No se rechaza H0 |
|
2 |
21 |
−2 |
0,0067 |
0,9933 |
No se rechaza H0 |
|
3 |
18 |
−3 |
0,1761 |
0,9112 |
No se rechaza H0 |
|
4 |
15 |
−4 |
0,2875 |
0,8815 |
No se rechaza H0 |
|
5 |
12 |
−5 |
0,4198 |
0,8262 |
No se rechaza H0 |
|
6 |
9 |
−6 |
0,3815 |
0,8733 |
No se rechaza H0 |
|
7 |
6 |
−7 |
0,4845 |
0,8175 |
No se rechaza H0 |
|
8 |
3 |
−8 |
0,7504 |
0,6698 |
No se rechaza H0 |
Nota. Series en logaritmos y primeras diferencias. Elaboración propia con datos del Banco Central del Paraguay.
Luego se generó una matriz con las series de la TPM y del crecimiento económico y se calculó el número óptimo de rezagos. Los criterios AIC, HQ, SC (BIC) y FPE sugieren 8 rezagos. Con ello se elaboró el modelo VAR2 (Tabla 7).
Tabla 7
Modelo VAR2: tasa de política monetaria y crecimiento económico (8 rezagos)
|
Ecuación de la TPM: variable |
Coeficiente |
Variable |
Coeficiente |
|
TPM (l1) |
0,21092328 |
Crecimiento (l1) |
1,28365767 |
|
TPM (l2) |
−0,30341834 |
Crecimiento (l2) |
6,22861913 |
|
TPM (l3) |
−0,54730200 |
Crecimiento (l3) |
7,09180956 |
|
TPM (l4) |
−0,45932743 |
Crecimiento (l4) |
11,07652067 |
|
TPM (l5) |
0,08081876 |
Crecimiento (l5) |
10,39007043 |
|
TPM (l6) |
0,20267294 |
Crecimiento (l6) |
2,93059478 |
|
TPM (l7) |
−0,32271027 |
Crecimiento (l7) |
7,15881034 |
|
TPM (l8) |
−0,35631561 |
Crecimiento (l8) |
3,72853761 |
|
Constante |
−0,70575292 |
|
|
|
Ecuación del crecimiento: variable |
Coeficiente |
Variable |
Coeficiente |
|
TPM (l1) |
−0,061201551 |
Crecimiento (l1) |
0,070026542 |
|
TPM (l2) |
0,016832082 |
Crecimiento (l2) |
−0,157246880 |
|
TPM (l3) |
−0,102026555 |
Crecimiento (l3) |
0,538670357 |
|
TPM (l4) |
−0,080709713 |
Crecimiento (l4) |
1,131320606 |
|
TPM (l5) |
0,044187133 |
Crecimiento (l5) |
1,133441997 |
|
TPM (l6) |
0,003479083 |
Crecimiento (l6) |
0,913024418 |
|
TPM (l7) |
−0,063830335 |
Crecimiento (l7) |
1,061087393 |
|
TPM (l8) |
−0,008724932 |
Crecimiento (l8) |
1,010387427 |
|
Constante |
−0,060777742 |
|
|
Nota. TPM = tasa de política monetaria; l = rezago. Variables en logaritmos y primeras diferencias. Elaboración propia con datos del Banco Central del Paraguay.
El modelo VAR2 es estable, dado que las raíces del polinomio característico son menores que 1; la de mayor módulo es cercana a 0,996, es decir, muy próxima a la inestabilidad, lo que implica una persistencia muy alta de los choques. El modelo presenta un ajuste adecuado y no muestra autocorrelación en los residuos (Box-Ljung, p = 0,503). Sus residuos siguen una distribución normal (Jarque-Bera, p = 0,8) y su varianza es constante: la prueba ARCH multivariante arroja p = 0,99, de modo que el modelo es homocedástico. Todos los p-valores superan 0,05.
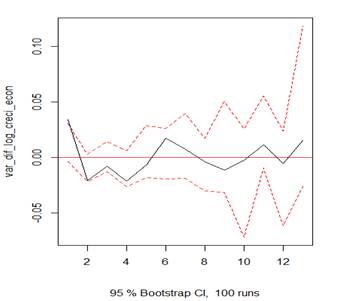
La Figura 3 muestra la respuesta del crecimiento económico a un impulso de la TPM, que refleja cambios temporales y no causales. En el primer rezago, el incremento de la TPM se asocia con un aumento del crecimiento. Del rezago 2 al 5 el crecimiento se contrae. En los rezagos 6 y 7 vuelve a aumentar, y en los rezagos 8, 9 y 10 se contrae de nuevo. En el corto plazo, un aumento de la TPM tiende entonces a contraer el crecimiento. A medida que el efecto se estabiliza aparecen rezagos con impactos positivos y, en horizontes más prolongados, el efecto termina nuevamente en una contracción. Las bandas de confianza de 95 % incluyen el cero en prácticamente todos los horizontes graficados.
Figura 3
Impulso (tasa de política monetaria) – Respuesta (crecimiento económico)
Nota. Respuesta ortogonalizada con bandas de confianza bootstrap de 95 % (100 replicaciones). Fuente: elaboración propia con datos del Banco Central del Paraguay.
La Figura 4 muestra la descomposición de la varianza del crecimiento. La contribución de la TPM alcanza su valor máximo en el horizonte 4, de alrededor de 64 %, y luego decrece hasta cerca de 44 % en los horizontes 9 y 10. Entre los horizontes 1 y 8 la TPM explica aproximadamente la mitad o más de la varianza. Estas proporciones son elevadas frente a la ausencia de causalidad y de respuestas significativas, y su interpretación depende del orden de las variables en la descomposición, como se discute más adelante. La contribución de la TPM al crecimiento es mayor en el mediano plazo y disminuye a largo plazo, cuando la variabilidad del crecimiento depende en mayor medida de sus propios choques.
Figura 4
Descomposición de la varianza del crecimiento económico
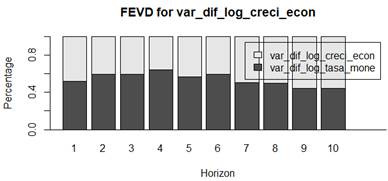
Nota. Lectura aproximada: la barra oscura corresponde a la TPM. Fuente: elaboración propia con datos del Banco Central del Paraguay.
Discusión
Análisis de datos
Primera, la TPM no antecede en el sentido de Granger ni a la inflación (p entre 0,2010 y 0,6009) ni al crecimiento (p entre 0,4101 y 0,9933) en ninguno de los órdenes evaluados. Segunda, las respuestas de ambas variables a un choque de la TPM cambian de signo según el horizonte y sus bandas de confianza de 95 % incluyen el cero en prácticamente todos los horizontes. En conjunto, la evidencia describe una transmisión débil o difícil de detectar, no necesariamente inexistente.
Signo cambiante y endogeneidad. La respuesta positiva de la inflación en los dos primeros períodos no significa que subir la tasa eleve los precios. Es consistente con una tasa que se incrementa cuando la inflación ya sube, como ocurrió en 2021 y 2022, con el enigma de los precios (Sims, 1992) y con el canal de costos (Barth & Ramey, 2001). La respuesta negativa en los períodos 5 y 8, equivalentes a entre uno y dos años, es coherente con rezagos largos y variables (Friedman, 1968) y con los plazos reportados para México (Ludlow Wiechers & León León, 2008). La incertidumbre crece con el horizonte, algo habitual en un VAR de muestra corta.
Crecimiento. El patrón de contracción en el corto plazo tras un aumento de la tasa corresponde al canal de la tasa de interés (Mishkin, 1996), pero no es estadísticamente significativo. Los episodios de 2022 y 2023 sugieren que el crecimiento respondió más a factores agroclimáticos y externos que a la tasa.
Descomposición de la varianza y orden de las variables. Las Figuras 2 y 4 asignan a la TPM entre 23 % y 45 % de la varianza de la inflación y entre 44 % y 64 % de la del crecimiento. Esas cifras parecen contradecir la falta de causalidad y de respuestas significativas. Una explicación probable es la identificación recursiva: en el sistema estimado la TPM aparece primero, ya que en la descomposición de su propia varianza, cuyo panel no se reproduce aquí, el 100 % del horizonte 1 corresponde a su choque, y entonces toda la correlación contemporánea entre las variaciones se atribuye al choque de la TPM (Lütkepohl, 2005). Con datos trimestrales y una tasa que puede reaccionar a la coyuntura dentro del trimestre, esa correlación también podría reflejar la regla de reacción del BCP y no exclusivamente el efecto de la tasa.
Persistencia. Las raíces de mayor módulo, cercanas a 0,98 en el VAR1 y a 0,996 en el VAR2, indican choques muy persistentes, con respuestas que tardan en disiparse. Con 7 u 8 rezagos y una muestra corta, esa persistencia se estima con poca precisión.
Comparación con la literatura
La Tabla 10 compara los hallazgos con la evidencia disponible para las economías latinoamericanas con mayor experiencia en metas de inflación.
Tabla 10
Comparación con la evidencia de otras economías latinoamericanas
|
País |
Evidencia previa |
Fuente |
Contraste con Paraguay |
|
México |
Efectos significativos tras un año y pleno impacto en el segundo año; impactos más rápidos (7 meses) y, junto con Perú, más fuertes de la región. |
Ludlow Wiechers y León León (2008); Quintero-Otero (2015) |
En Paraguay los efectos a 5-8 trimestres no son significativos |
|
Brasil |
Inflación débilmente elástica a la tasa (VAR, 2000-2008); inflación promedio sobre la banda superior en 2003-2020. |
Modenesi y de Araujo (2013); Aceves Mejía y Absalón Copete (2023) |
Coincide en la baja elasticidad de la inflación |
|
Chile |
VAR con efectos de la política sobre producto y precios que cambiaron en una década; único banco central dentro de su banda en 2003-2020. |
Mies et al. (2002); Aceves Mejía y Absalón Copete (2023) |
Paraguay no muestra efectos estables ni significativos |
|
Colombia |
Impactos más lentos de la región, 2,5 años después del cambio de tasa; inflación promedio sobre la banda superior en 2003-2020. |
Quintero-Otero (2015); Aceves Mejía y Absalón Copete (2023) |
La IRF de Paraguay llega a 13 trimestres (3,25 años) sin efecto significativo |
|
Perú |
Efectos fuertes sobre la actividad, junto con México; canales de crédito relevantes. |
Quintero-Otero (2015) |
Paraguay no replica los efectos sobre actividad |
|
Paraguay (este estudio) |
Sin causalidad de Granger; respuestas con signo cambiante y bandas que incluyen el cero. |
Resultados de este estudio |
— |
Nota. Elaboración propia con base en las fuentes citadas.
Con México, Paraguay comparte la idea de rezagos largos: los efectos de la tasa, si existen, aparecen después de uno o dos años. La diferencia es que en México esos efectos son detectables y, junto con los de Perú, los más fuertes de la región, mientras que en Paraguay no lo son (Ludlow Wiechers & León León, 2008; Quintero-Otero, 2015). Con Brasil coincide en la baja elasticidad de la inflación a la tasa (Modenesi & de Araujo, 2013). Frente a Chile, cuyo banco central fue el único que cumplió su banda en 2003-2020 (Aceves Mejía & Absalón Copete, 2023), Paraguay muestra una relación menos estable, aunque la inflación volvió a ubicarse dentro de la banda de la meta en 2023 y 2024. Con Colombia, donde los efectos tardan 2,5 años, la comparación es reveladora: el horizonte de 13 trimestres de este estudio supera ese plazo y aun así no detecta efectos significativos. Frente a Perú y México, donde la política afecta con fuerza a la actividad, Paraguay no replica el resultado.
¿Por qué Paraguay obtiene resultados diferentes? Se plantean cuatro explicaciones plausibles, que son conjeturas para investigaciones futuras y no resultados de este estudio. Primera, la estructura financiera: la alta dolarización de depósitos y préstamos reduce el alcance de la tasa en guaraníes sobre el crédito y los precios (IMF, 2024), y el miedo a flotar limita el uso del tipo de cambio como canal (Calvo & Reinhart, 2002). Segunda, el peso de los choques de oferta: la inflación y el crecimiento de Paraguay dependen de precios de materias primas y del clima, que la tasa no controla (IMF, 2024). Tercera, la endogeneidad de la política: si el BCP actúa con rezago sobre la inflación observada, las correlaciones muestrales reflejan la regla de reacción. Cuarta, la muestra: con 29 observaciones, el poder de las pruebas es bajo y es posible no detectar efectos que existen.
También cabe considerar el canal de expectativas. Si la credibilidad del régimen de metas ancla las expectativas, parte del efecto de la política puede operar sin que se observe en las relaciones dinámicas entre la tasa y la inflación (Woodford, 2003). Este estudio no incluye expectativas y no puede evaluar ese canal.
Implicaciones para la teoría, la política y las economías pequeñas
Teoría. Los resultados son compatibles con la visión de Friedman (1968) de que la política monetaria opera con rezagos largos y variables y no puede sostener el crecimiento de forma permanente, y son coherentes con la crítica heterodoxa sobre la débil elasticidad de la inflación y del producto a la tasa (Orlik, 2014; Romero, 2014). Dialogan con el enfoque neokeynesiano (Taylor, 1993; Woodford, 2003) en un punto clave: si la tasa responde a la coyuntura, su correlación con la inflación no identifica su efecto. Además, apoyan la propuesta de Aceves Mejía y Absalón Copete (2023) de que la política monetaria debe evaluarse junto con su costo en crecimiento y empleo.
Política monetaria. El ciclo 2021-2023 muestra que la inflación volvió a ubicarse dentro de la banda de la meta, pero los resultados no permiten atribuir ese retorno a la tasa. Una política basada solo en la tasa tiene un alcance limitado cuando la inflación se origina en choques de oferta y la economía está dolarizada. La comunicación, el anclaje de expectativas y las herramientas que reduzcan la dolarización complementan a la tasa.
Economías pequeñas y abiertas. Paraguay aporta un caso de un ciclo amplio de la tasa, de 0,75 % a 8,5 %, que no dejó una huella estadística detectable en la inflación ni en el crecimiento. Estos resultados sugieren que la transmisión monetaria en economías como Paraguay podría estar condicionada por la dolarización, las fluctuaciones del tipo de cambio y los choques de oferta, aspectos que no fueron incorporados en los modelos estimados.
Conclusiones
Objetivo 1. Causalidad de Granger. No se encontró evidencia estadísticamente significativa de causalidad de la TPM sobre la inflación ni sobre el crecimiento económico en el sentido de Granger, en ninguno de los órdenes evaluados.
Objetivo 2. Modelos VAR e impulso-respuesta. Los dos modelos VAR cumplen la condición de estabilidad. Ante un choque de la TPM, la inflación presenta una respuesta positiva en el corto plazo, negativa en determinados períodos posteriores y nuevamente positiva en el largo plazo. El crecimiento aumenta en el primer rezago, se contrae en los rezagos siguientes, se recupera en el mediano plazo y vuelve a contraerse. Estas respuestas no son estadísticamente significativas.
Objetivo 3. Descomposición de la varianza. La inflación se explica sobre todo por sus propios choques y la TPM gana participación desde el horizonte 6. En el crecimiento, la TPM alcanza su mayor contribución en el horizonte 4 y luego disminuye. Estas proporciones están sujetas al orden de las variables utilizado en los modelos.
Conclusión general. En respuesta a la pregunta central, la relación dinámica entre la TPM, la inflación y el crecimiento económico en Paraguay durante el período 2017-2024 presenta resultados poco concluyentes. No se encontró evidencia de causalidad en el sentido de Granger y las respuestas estimadas ante variaciones de la tasa no son estadísticamente significativas. Estos hallazgos deben interpretarse considerando el tamaño de la muestra y las características de los modelos bivariados.
Recomendaciones
Una muestra más amplia permitiría examinar con mayor precisión las relaciones entre la TPM, la inflación y el crecimiento económico. También sería importante incorporar el tipo de cambio, los precios de las materias primas, la tasa de interés internacional y el crédito. Los resultados podrían contrastarse mediante un VAR estructural, modelos ARDL y proyecciones locales (Jordà, 2005), además de comprobar qué ocurre al cambiar el orden de las variables y aumentar las replicaciones del bootstrap. Queda pendiente analizar el papel de la dolarización y de las expectativas de inflación en la transmisión de la política monetaria.
Referencias
Aceves Mejía, M., & Absalón Copete, C. (2023). Inflación y crecimiento económico en América Latina, una relación no lineal. Investigación Económica, 82(326), 185–211. https://doi.org/10.22201/fe.01851667p.2023.326.86215
Aguilar, P., Arce, Ó., Hurtado, S., Martínez-Pagés, J., Nuño, G., & Thomas, C. (2020). La respuesta de la política monetaria del Banco Central Europeo frente a la crisis del COVID-19 (Documentos Ocasionales N.º 2026). Banco de España. https://repositorio.bde.es/bitstream/123456789/13927/1/do2026.pdf
Avella Gómez, M. (2023). Pensamiento y política monetaria en Colombia, 1886-1945. Banco de la República. https://repositorio.banrep.gov.co/bitstream/handle/20.500.12134/10721/LBR_2023-11i.pdf
Banco Central del Paraguay. (s. f.). Política monetaria en Paraguay. https://www.bcp.gov.py/politica-monetaria-en-paraguay
Banco Central del Paraguay. (2023). Sitio institucional del Banco Central del Paraguay. https://www.bcp.gov.py/
Barth, M. J., III, & Ramey, V. A. (2001). The cost channel of monetary transmission. NBER Macroeconomics Annual, 16, 199–240. https://doi.org/10.1086/654439
Bernanke, B. S., & Gertler, M. (1995). Inside the black box: The credit channel of monetary policy transmission. Journal of Economic Perspectives, 9(4), 27–48. https://doi.org/10.1257/jep.9.4.27
Calvo, G. A., & Reinhart, C. M. (2002). Fear of floating. The Quarterly Journal of Economics, 117(2), 379–408. https://doi.org/10.1162/003355302753650274
Capraro, S., Panico, C., & Torres-González, L. D. (2023). El debate sobre la organización de la política económica en un mundo dominado por la finanza: Implicaciones para México. El Trimestre Económico, 90(358), 409–459. https://doi.org/10.20430/ete.v90i358.1751
Combita Mora, G., & Ortiz Sierra, G. (2023). Desestabilizando una economía inestable: ¿Nuevo papel de la banca central? Investigación Económica, 82(325). https://doi.org/10.22201/fe.01851667p.2023.325.86049
Contreras Sosa, H. (2014). México 2010-2014: Mala política monetaria en la post-crisis. Economía Informa. https://doi.org/10.1016/S0185-0849(14)72176-0
Costa dos Santos, E., Ferreira, M., Eustáquio de Lima, J., & Mota dos Santos, A. (2015). Análise da relação de curto e longo prazos entre as políticas monetária e fiscal com crescimento econômico no Brasil: Aplicação de modelos VEC. Revista de Economia Contemporânea. https://www.scielo.br/j/rec/a/tq6mmy59y4sP3HkZBDHJj4t/?lang=pt
Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366), 427–431. https://doi.org/10.2307/2286348
Duarte Rivera, C. (2023). La financiarización y la dominación de la política monetaria en México durante la pandemia. International Review of Economic Policy. https://turia.uv.es/index.php/IREP/article/view/28069
Friedman, M. (1968). The role of monetary policy. The American Economic Review, 58(1), 1–17.
Giraldo, R. E. (2003). Efectos de la política monetaria. Semestre Económico. https://dialnet.unirioja.es/servlet/articulo?codigo=5248628
Granger, C. W. J. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424–438. https://doi.org/10.2307/1912791
International Monetary Fund. (2024). Paraguay: Second review under the Policy Coordination Instrument, request for an extension of the Policy Coordination Instrument, modification of targets, inflation band consultation, and request of arrangement under the Resilience and Sustainability Facility (IMF Country Report No. 24/1). https://www.imf.org/-/media/files/publications/cr/2024/english/1pryea2024001.pdf
Jordà, Ò. (2005). Estimation and inference of impulse responses by local projections. American Economic Review, 95(1), 161–182. https://doi.org/10.1257/0002828053828518
Ludlow Wiechers, J., & León León, J. (2008). Efectos de la política monetaria sobre los precios, la producción y el empleo: México, 1986-2005. Investigación Económica, 67(266). https://www.scielo.org.mx/scielo.php?script=sci_arttext&pid=S0185-16672008000400004
Lütkepohl, H. (2005). New introduction to multiple time series analysis. Springer. https://doi.org/10.1007/978-3-540-27752-1
Mies, V., Morandé, F., & Tapia, M. (2002). Política monetaria y mecanismos de transmisión: Nuevos elementos para una vieja discusión (Documento de Trabajo N.º 181). Banco Central de Chile.
Mishkin, F. S. (1996). The channels of monetary transmission: Lessons for monetary policy (NBER Working Paper No. 5464). National Bureau of Economic Research. https://doi.org/10.3386/w5464
Mishkin, F. S., & Schmidt-Hebbel, K. (2007). Does inflation targeting make a difference? (NBER Working Paper No. 12876). National Bureau of Economic Research. https://doi.org/10.3386/w12876
Modenesi, A., & de Araujo, E. (2013). Estabilidad de precios bajo metas de inflación en Brasil: Análisis empírico del mecanismo de transmisión de la política monetaria con base en un modelo VAR, 2000-2008. Investigación Económica, 99–133. https://doi.org/10.1016/S0185-1667(13)72588-8
Naciones Unidas. (2023). Objetivo de Desarrollo Sostenible. https://www.un.org/sustainabledevelopment/es/economic-growth/
Orlik, L. (2014). La política monetaria y el crecimiento económico: La tasa de interés de referencia del Banco de México. Economía Informa, 21–42. https://doi.org/10.1016/S0185-0849(14)70435-9
Orlik, N. L. (2017). Política monetaria: Qué relación tiene con el crecimiento y la estabilidad. Economía Informa, 18–24. https://doi.org/10.1016/j.ecin.2017.05.009
Pesaran, M. H., Shin, Y., & Smith, R. J. (2001). Bounds testing approaches to the analysis of level relationships. Journal of Applied Econometrics, 16(3), 289–326. https://doi.org/10.1002/jae.616
Quintero-Otero, J. D. (2015). Impactos de la política monetaria y canales de transmisión en países de América Latina con esquema de inflación objetivo. Ensayos sobre Política Económica, 61–75. https://doi.org/10.1016/j.espe.2015.02.001
Riutort, M. (2001). Inflación, desempleo y pobreza en Venezuela. Instituto de Investigaciones Económicas y Sociales, Universidad Católica Andrés Bello. http://biblioteca2.ucab.edu.ve/iies/bases/iies/texto/RIUTORT_MT_2001.PDF
Rochon, L.-P., & Vallet, G. (2023). ¿Instituciones del pueblo, por el pueblo y para el pueblo? Abordar el poder y la responsabilidad social de los bancos centrales en una democracia. Revista de Economía Institucional, 25(48). https://doi.org/10.18601/01245996.v25n48.04
Romero, J. (2014). ¿Es posible utilizar la política monetaria como instrumento de estimulación de la inversión y el crecimiento? Economía Informa, 5–22. https://doi.org/10.1016/S0185-0849(14)70408-6
Rossi, S. (2023). La crisis bancaria de Credit Suisse: Orígenes, consecuencias y propuestas de reforma. Investigación Económica, 82(325). https://doi.org/10.22201/fe.01851667p.2023.325.86135
Sánchez Vargas, A., & López-Herrera, F. (2020). Tasa de política monetaria en México ante los efectos de Covid-19. Revista Mexicana de Economía y Finanzas, 15(3), 295–311. https://doi.org/10.21919/remef.v15i3.514
Simonazzi, A. (2023). European Union’s structural vulnerability in a changing geopolitical environment. Revista Crítica de Ciências Sociais. https://doi.org/10.4000/rccs.14460
Sims, C. A. (1980). Macroeconomics and reality. Econometrica, 48(1), 1–48. https://doi.org/10.2307/1912017
Sims, C. A. (1992). Interpreting the macroeconomic time series facts: The effects of monetary policy. European Economic Review, 36(5), 975–1000. https://doi.org/10.1016/0014-2921(92)90041-T
Taylor, J. B. (1993). Discretion versus policy rules in practice. Carnegie-Rochester Conference Series on Public Policy, 39, 195–214. https://doi.org/10.1016/0167-2231(93)90009-L
Téllez-León, I., & Venegas-Martínez, F. (2013). Modelado de las decisiones de política monetaria en un marco discreto: El caso de México, 2004-2012. Investigación Económica. https://doi.org/10.1016/S0185-1667(13)72591-8
Toda, H. Y., & Yamamoto, T. (1995). Statistical inference in vector autoregressions with possibly integrated processes. Journal of Econometrics, 66(1–2), 225–250. https://doi.org/10.1016/0304-4076(94)01616-8
Woodford, M. (2003). Interest and prices: Foundations of a theory of monetary policy. Princeton University Press.
Declaraciones
Aprobación ética: Los autores declaran haber cumplido con los requisitos éticos aplicables a la investigación y contar, cuando correspondió, con la aprobación o autorización de las instancias competentes para su realización. El estudio utilizó datos secundarios agregados de acceso público y no involucró personas. Esta información fue declarada por el autor durante el proceso de envío del manuscrito.
Consentimiento informado: No aplica. El estudio no involucró participantes.
Contribución de autoría (CRediT):
- Richard Tadeo Zarza Melgarejo: conceptualización, investigación, curación de datos, redacción del borrador original
- Virgilio Noel Benítez Brítez: revisión, edición, metodología, análisis formal, software, visualización
Disponibilidad de datos: Los datos analizados son series públicas del Banco Central del Paraguay. El conjunto de datos procesado y los códigos están disponibles previa solicitud razonable al autor de correspondencia.
Uso de inteligencia artificial: Los autores declaran haber utilizado herramientas de inteligencia artificial durante la preparación del manuscrito para tareas de apoyo a la redacción, la organización del texto, la verificación de referencias y la revisión lingüística. Su utilización no sustituyó la autoría intelectual, el análisis ni la interpretación de los resultados. Los autores revisaron y validaron el contenido final y asumen plena responsabilidad por el manuscrito.
Conflictos de intereses: Los autores declaran que no existe ningún conflicto de intereses, ya sea de carácter financiero, personal, institucional o de cualquier otra índole, que pudiera haber influido en los resultados, interpretación o conclusiones del presente estudio.
Financiamiento: La investigación fue financiada con recursos propios de los autores y no recibió financiamiento externo.